← Retour aux projets
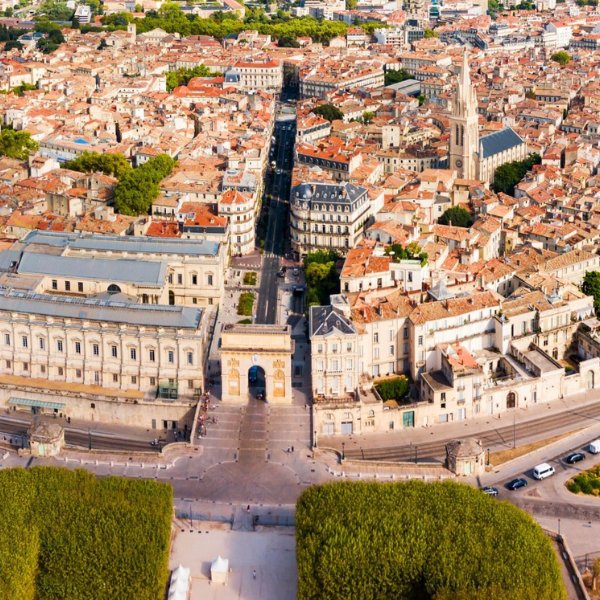
Polygone – Montpellier (34)
CL
ClubFunding Immobilier commercial Financé
Ce projet est clôturé. L'analyse ci-dessous reflète les informations disponibles au moment de la souscription et n'a pas été mise à jour.

Polygone – Montpellier (34)

Acceptable
50
score / 100
Rendement
11%/an
Durée
24 mois
Ticket min.
—
Montant levé
680 k€
Investir →
À propos

Acquisition et rénovation de 340 m² de bureaux (2 plateaux, 5e et 6e étages) au 265 avenue des États du Languedoc à Montpellier (quartier Antigone), pour les louer à des professionnels de santé libéraux. L'opérateur JDB Group & HM Group prévoit un découpage en 19 bureaux, une mise en location, puis un refinancement bancaire long terme pour rembourser la dette ClubFunding. Stade actuel : promesse de vente signée, travaux à venir (3 mois), 8 bureaux sous lettre d'intention.

Plateforme · 16.0/25
A1 · Statut réglementaire 8.0/8✓ max

Agrément agrément AMF AMF en cours de validité → 8 pts

A2 · Track Record 1.0/6faible
  • Défaut 17.45% (>15%) → 0/6
  • Retard 31.05% (30–50%) → 1.5/6
  • Rendement réalisé 6.5–7.5% vs annoncé ~10% (écart ~2.5–3.5pp sous borne basse) → 1.5/6
  • A2 = (0×0.5)+(1.5×0.3)+(1.5×0.2) = 0.75 → arrondi 1/6
A3 · Rigueur de sélection 2.0/4

Classée 5e palmarès 2024, process mentionné, mais taux de sélection non publié et préoccupations signalées sur la qualité de sélection

A4 · Santé financière 3.0/4bon

Plateforme indépendante, active depuis 2014, >1 Md€ collectés, publication mensuelle des indicateurs, aucun signal de détresse plateforme identifié

A5 · Protection investisseurs 2.0/3
  • agrément AMF agréé → délai réflexion 4j + plan continuité (1 pt obligatoire)
  • Comptes ségrégués standards agrément AMF (1 pt)
  • Marché secondaire non documenté (0 pt)
Projet · 34.0/75 (39.0 brut, red flags −5)
B1 · Instrument & Structure 8.0/10bon
B1.1: 5/5 — Obligation simple taux fixe, droit français
B1.2: 2/3 — société dédiée (SPV) SAS MAGNOLIA POLYGONE dédié, bien documenté
B1.3: 1/2 — Hypothèque 1er rang mentionnée mais foncier non encore acté (promesse)
B2 · Opérateur & Track record 7.0/15faible
B2.1: 2/4 — Dirigeants nommés (BARBIER, MANSCOUR), pas de profil LinkedIn confirmé
B2.2: 2/5 — 1 opération Magnolia livrée, expérience limitée
B2.3: 2/3 — 1 opération remboursée sur ClubFunding
B2.4: 1/3 — Sociétés créées jan 2025, SAS MAGNOLIA créée sept 2026, capital 1000€, bilans incomplets
B3 · Garanties & Sûretés 11.0/15
B3.1: 7/9 — Hypothèque 1er rang en cours d'inscription (foncier sous promesse)
B3.2: 2/4 — Cautions personnelles BARBIER et MANSCOUR, patrimoine non détaillé
B3.3: 0/2 — Aucun partenaire bancaire identifié, projet <2M€ donc pas RF2
B4 · Structure financière 5.0/15faible
B4.1: 0/5 — Loan-to-Value (ratio prêt/valeur actif) crowd/valeur actif ~93% (680K/730K) dépasse 80% seuil RE-COM
B4.2: 0/4 — Fonds propres opérateur quasi-nuls (capital 1000€)
B4.3: 2/4 — Scénario prudent (75% occupation) couvre refinancement 700K€ taux de couverture de la dette 100%
B4.4: 1/2 — TRI implicite locatif incertain, rendement locatif cible ~24%
B5 · Pré-commercialisation 4.0/10faible
  • 8 bureaux sur 19 sous lettre d'intention (Rang 4, non contraignant) + 15 marques d'intérêt verbales
  • Référence Magnolia 100% occupé encourageante
  • Pas d'engagement ferme (bail ou compromis) à ce stade
B6 · Permis & Maturité 2.0/5faible
  • Acquisition non réalisée (promesse signée avril 2026, condition suspensive prêt)
  • Aucune autorisation administrative requise pour travaux
  • Stade pré-acquisition avec travaux non démarrés
B7 · Marché & Localisation 2.0/3
  • Montpellier, quartier Antigone, marché établi
  • Loyers prévisionnels (773€/m²/an) supérieurs à la moyenne (512€/m²/an) présentent un risque d'absorption
  • Marché stable selon données live
⚠ Alertes détectées · −5 pts déduits
Ratio prêt/valeur trop élevé −5 pts

LTV calculé à ~93% (680K€ crowd / ~730K€ valeur actif) — seuil 85% dépassé sur actif RE-COM
Points forts
✓Hypothèque de premier rang inscrite sur l'actif en cours de formalisation
✓Référence Magnolia: centre paramédical similaire livré, 100% occupé, valorisé 900K€
✓Localisation premium quartier Antigone, bien desservi (tramway, TGV)
✓Séquestre travaux 460K€ et réserve coupons 18 mois réduisent le risque de détournement
✓Prix d'acquisition très bas (~794€/m²) créant une marge de sécurité sur la valeur intrinsèque
Risques identifiés
!LTV crowd élevé (~93%) sans apport fonds propres opérateur documenté — dépendance totale au refinancement bancaire futur
!Foncier non encore acté (promesse avec condition suspensive) — risque d'échec à l'acquisition
!Loyers prévisionnels (773€/m²/an) nettement supérieurs à la moyenne marché Montpellier (512€/m²/an) — risque d'absorption
!SAS MAGNOLIA POLYGONE créée sept 2026, capital 1000€ — véhicule sans assise financière propre
!Sortie dépendante d'un refinancement bancaire non encore engagé dans un contexte de taux à 3.65%
⚠ Avertissement sur les risques

Investir en crowdfunding comporte un risque de perte partielle ou totale du capital, ainsi qu'un risque d'illiquidité. Selon le baromètre France FinTech / Forvis Mazars 2025, 25 à 30 % des projets accusent un retard de plus de 6 mois et 4 à 6 % entraînent une perte définitive. Ne placez jamais plus de 5 à 10 % de votre patrimoine en crowdfunding et diversifiez sur au moins 10 projets. CrowdPickr est un service d'information indépendant, non agréé en tant que conseiller en investissement. Les analyses présentées ne constituent pas un conseil en investissement personnalisé.